Immobilienkauf auf Mallorca
Ferienhaus auf Mallorca finanzieren: Wege, Kosten und was Sie vorab klären sollten
Von Redaktion Marschall.esVeröffentlicht am 5 Min. Lesezeit
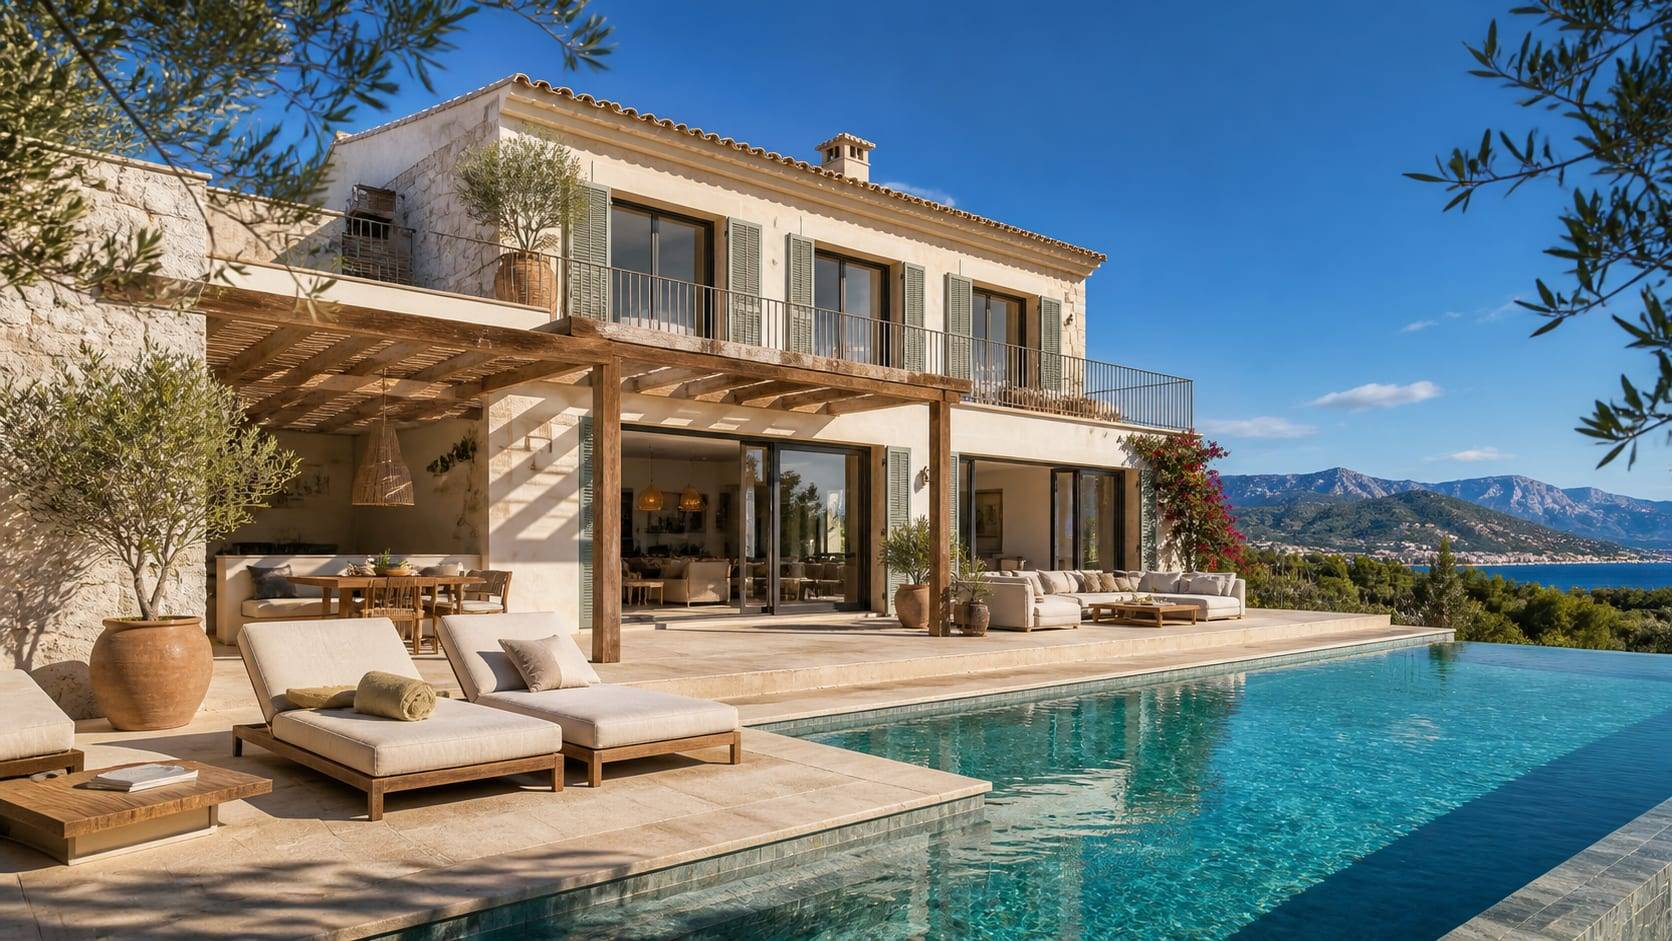
Ein Ferienhaus auf Mallorca ist für viele ein lang gehegter Plan – für die Sommermonate, für die Zeit nach dem Berufsleben oder als Ort für die ganze Familie. Bevor Sie eine Immobilie reservieren, lohnt sich ein nüchterner Blick auf die Finanzierung: Welche Wege gibt es, was prüft eine Bank, und welche Kosten kommen über den Kaufpreis hinaus auf Sie zu?
Dieser Beitrag gibt einen Überblick. Er ersetzt nicht das Gespräch mit einer Bank, die allein über eine Finanzierung entscheidet.
Welche Finanzierungswege es grundsätzlich gibt
Für den Kauf eines Ferienhauses auf Mallorca kommen im Wesentlichen drei Wege in Betracht – einzeln oder kombiniert:
- Eigene Mittel: Wer den Kaufpreis und die Nebenkosten aus eigenem Vermögen bezahlt, braucht keine Finanzierung.
- Eine spanische Bank: Sie finanziert in der Regel über eine Hypothek auf der Immobilie auf Mallorca. Gespräche und Verträge laufen dann nach spanischem Recht und meist auf Spanisch.
- Eine Bank in Deutschland: Sie kann prüfen, ob ein Darlehen über eine Sicherheit in Deutschland abgesichert werden kann – etwa über ein Haus, das Sie dort bereits besitzen.
Welcher Weg zu Ihnen passt, hängt von Ihrer Situation ab. Die Unterschiede zwischen beiden Bankwegen beschreibt der Beitrag Deutsche oder spanische Bank?.
Welche Rolle Ihr Haus in Deutschland spielen kann
Marschall.es stellt den Kontakt zu einer Bank in Deutschland her – und zwar für Käufer, die bereits ein Haus in Deutschland besitzen, vollständig oder teilweise abbezahlt. Die Bank prüft, ob dieses Haus als Sicherheit für die Finanzierung des Ferienhauses dienen kann. Wie das Prinzip funktioniert, erklärt der Beitrag Wie Ihr Haus in Deutschland als Sicherheit dienen kann.
Was eine Bank bei einem Ferienhaus betrachtet
Jede Bank hat eigene Kriterien. Unabhängig vom Weg prüft sie vor einer Immobilienfinanzierung Ihre Kreditwürdigkeit; für Verbraucherdarlehen ist das in Deutschland gesetzlich vorgeschrieben (§ 505a BGB). Typischerweise geht es um:
- Ihr Einkommen und Ihre Ausgaben: Ein Ferienhaus ist meist eine zusätzliche Verpflichtung neben Ihrem Hauptwohnsitz. Die Bank achtet deshalb darauf, ob die Rate auch dann tragbar ist, wenn beide Häuser laufende Kosten verursachen.
- Die Sicherheit: bei einer Bank in Deutschland etwa Ihr Haus in Deutschland, bewertet nach den Regeln der Bank.
- Eigene Mittel: wie viel Sie selbst einbringen – mindestens für die Nebenkosten.
- Das Objekt und den Zeitplan: Kaufpreis, Art der Immobilie und den geplanten Notartermin.
Ob eine bestimmte Immobilie – etwa eine Finca auf rustikalem Land, ein Neubau oder ein Haus, das renoviert werden soll – in Frage kommt, entscheidet die Bank im Einzelfall.
Kosten über den Kaufpreis hinaus
Bei einem Ferienhaus fallen Kosten beim Kauf und danach Jahr für Jahr an. Planen Sie beides von Anfang an ein.
Beim Kauf auf Mallorca:
- Steuern: Beim Kauf einer Bestandsimmobilie fällt in der Regel die Grunderwerbsteuer (ITP) an, beim Kauf vom Bauträger stattdessen Mehrwertsteuer (IVA) und Stempelsteuer (AJD). Die geltenden Sätze veröffentlicht die balearische Steuerbehörde ATIB.
- Notar und Eigentumsregister für die Kaufurkunde und die Eintragung.
- Unabhängige rechtliche Prüfung, zum Beispiel durch eine Anwältin, einen Anwalt oder eine Gestoría.
Für die Finanzierung über eine Bank in Deutschland: Für die Eintragung einer Grundschuld fallen in der Regel Notar- und Grundbuchkosten an. Ob die Bank Nebenkosten mitfinanziert, entscheidet sie selbst – rechnen Sie zunächst damit, sie aus eigenen Mitteln zu tragen.
Laufend, solange Ihnen das Haus gehört: zum Beispiel die örtliche Grundsteuer (IBI), gegebenenfalls Gemeinschaftskosten, Versicherungen, Instandhaltung und – wenn Sie nicht vor Ort sind – eine Hausbetreuung. Als Eigentümer mit Wohnsitz außerhalb Spaniens haben Sie dort außerdem eigene steuerliche Pflichten. Lassen Sie sich dazu von einer Steuerberaterin oder einem Steuerberater beraten, die sich mit beiden Ländern auskennen.
Ferienhaus oder Hauptwohnsitz – worin der Unterschied liegt
Ob Sie ein Haus vor allem selbst in den Ferien nutzen oder dauerhaft dort leben wollen, verändert einige Fragen:
- Vermietung ist kein Selbstläufer. Wer ein Haus an Feriengäste vermieten möchte, unterliegt auf den Balearen eigenen Regeln für touristische Vermietung (Ley 8/2012 del Turismo de las Illes Balears) – nicht jede Immobilie darf touristisch vermietet werden. Lassen Sie das vor dem Kauf prüfen.
- Mieteinnahmen sind keine feste Größe. Ob und wie eine Bank geplante Mieteinnahmen bei ihrer Prüfung berücksichtigt, entscheidet sie selbst. Planen Sie die Finanzierung so, dass sie auch ohne diese Einnahmen tragbar ist.
- Ein späterer Umzug kann steuerliche und rechtliche Folgen in beiden Ländern haben. Klären Sie das mit unabhängigen Fachleuten.
Was Sie klären sollten, bevor Sie reservieren
Auf Mallorca wird nach der Einigung über den Preis häufig ein Vorvertrag mit Anzahlung geschlossen, der Arras-Vertrag. Bei der verbreiteten Form (arras penitenciales) kann der Käufer zurücktreten, verliert dann aber die Anzahlung (Art. 1454 Código Civil). Deshalb lohnt es sich, vorher einige Fragen zu beantworten:
- Wie viel möchten und können Sie selbst einbringen – einschließlich aller Nebenkosten?
- Welche laufenden Kosten verursacht das Haus im Jahr, und passen sie dauerhaft zu Ihrem Budget?
- Wollen Sie das Haus vermieten, und ist das für dieses Objekt überhaupt erlaubt?
- Besitzen Sie ein Haus in Deutschland, und welche Grundschulden sind dort eingetragen? Ein aktueller Grundbuchauszug schafft Klarheit.
- Wie viel Zeit bleibt bis zum Notartermin – und reicht sie für die Prüfung durch eine Bank?
Eine ausführliche Vorbereitung finden Sie im Beitrag So bereiten Sie die Finanzierung vor, eine Übersicht typischer Unterlagen in der Checkliste. Mit dem Finanzierungsrechner können Sie eine Monatsrate mit eigenen Annahmen durchrechnen.
Wie der Kontakt zur Partnerbank zustande kommt
Ich bin ausschließlich als Tippgeberin tätig. Nach Ihrer Anfrage erkläre ich Ihnen, wie die Kontaktaufnahme abläuft. Erst wenn Sie ausdrücklich zustimmen, gebe ich Ihre Kontaktdaten an die Partnerbank in Deutschland weiter. Anschließend wenden Sie sich direkt an die Bank – Beratung, Prüfung und Entscheidung liegen dort. Den Ablauf im Überblick zeigt die Seite Immobilienfinanzierung auf Mallorca.
Häufige Fragen
Kann ich ein Ferienhaus auf Mallorca ohne Haus in Deutschland finanzieren?
Möglicherweise über andere Wege, etwa eine spanische Bank. Der Kontakt über Marschall.es richtet sich jedoch ausschließlich an Eigentümer eines Hauses in Deutschland.
Muss mein Haus in Deutschland abbezahlt sein?
Nein. Auch wenn noch ein Darlehen offen ist, kann eine Finanzierung möglich sein. Ob und in welcher Höhe, entscheidet die Bank nach ihrer eigenen Bewertung und unter Berücksichtigung bestehender Darlehen und Grundschulden.
Finanziert die Bank auch eine Finca oder einen Neubau?
Das entscheidet die Bank im Einzelfall. Marschall.es kann dazu keine Auskunft geben.
Wie lange dauert die Prüfung?
Das hängt von der Bank und von Ihren Unterlagen ab. Fragen Sie die Bank im ersten Gespräch nach ihrem voraussichtlichen Zeitbedarf und planen Sie Ihren Vorvertrag entsprechend.
Emelie Marschall
Bankkauffrau, lebt in Santanyí auf Mallorca. Als Tippgeberin stellt sie für Eigentümer eines Hauses in Deutschland den Kontakt zu einer Bank in Deutschland her. Sie berät nicht zu Krediten.
Mehr über Emelie Marschall